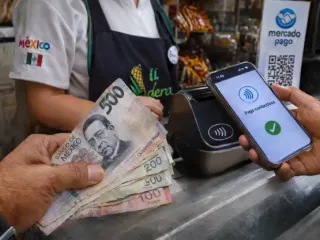
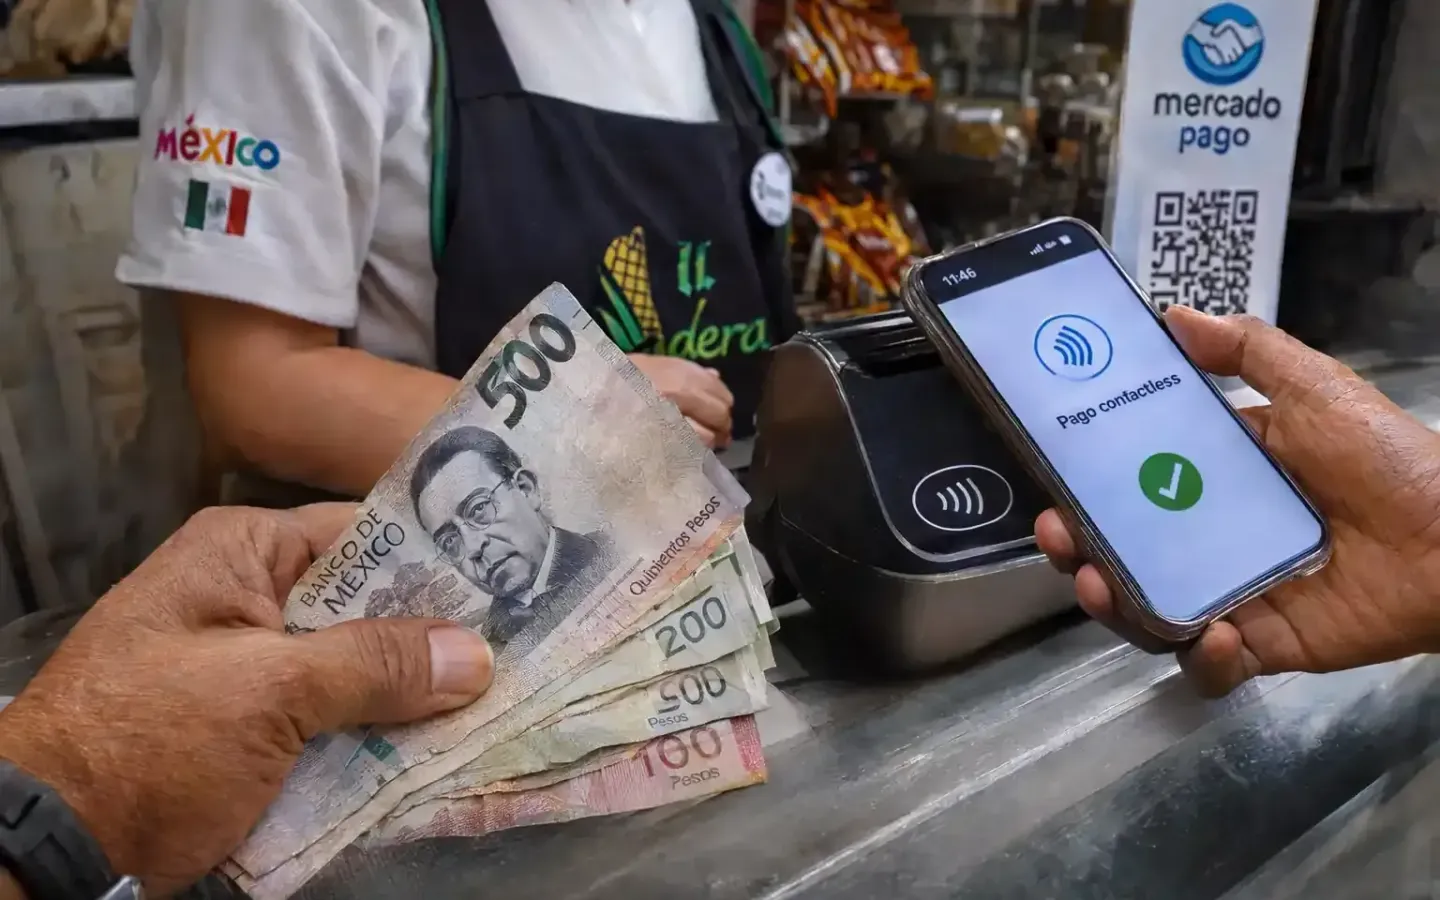
La idea de un México en el que las monedas de metal y los billetes de papel sean sustituidos por completo por transferencias digitales dejó de ser una teoría lejana. La acelerada bancarización, el empuje de la iniciativa privada y los planes del Banco de México (Banxico) para masificar herramientas de cobro electrónico abren el debate central: ¿Estamos frente al final definitivo del dinero en efectivo en el país?
Aunque las autoridades aseguran que la migración será progresiva, el avance de la tecnología y la regulación sobre el uso de papel moneda generan inquietud entre la población y pequeños comerciantes. Mientras un sector de la ciudadanía adopta aplicaciones móviles por comodidad, gremios de mercados tradicionales —como los locatarios del Mercado de San Juan— han salido a las calles a protestar en defensa del dinero físico. A continuación, analizamos los factores que impulsan este cambio, los riesgos para el comercio informal y el panorama real de esta transición.
Resumen operativo: Efectivo tradicional vs. Pagos digitales en México
| Factor | Dinero en Efectivo (Papel moneda / Monedas) | Ecosistema Digital (SPEI / CoDi / DiMo) |
|---|---|---|
| Aceptación y uso | 100% universal en comercio formal e informal. | En crecimiento; dependiente de red de datos y terminales. |
| Trazabilidad y fiscalización | Anónima; monitoreada por bancos si supera $15,000 MXN en depósitos mensuales. | Totalmente trazable mediante comprobantes con clave de rastreo Banxico. |
| Comisiones para el comercio | Sin costo por recepción, pero con riesgo de cobro por transporte/falsificación. | De 0% con CoDi/DiMo a comisiones de $8 a $16 pesos en terminales privadas. |
| Impacto social | Medio principal de liquidez para adultos mayores y sector informal. | Requiere smartphone, bancarización y conexión estable a internet. |
¿Por qué las autoridades financieras promueven el fin del dinero en efectivo?
El plan para reducir el papel moneda en circulación en territorio nacional responde a tres objetivos estratégicos coordinados por el sector público y la banca:
- Mayor inclusión y bancarización: Integrar a millones de personas al sistema financiero formal permite que pequeños usuarios tengan acceso a créditos, rendimientos de ahorro y seguros que el dinero guardado “bajo el colchón” no ofrece.
- Combate a la evasión y al lavado de dinero: El efectivo no deja rastro de su origen ni de quién lo entrega. Eliminar las transacciones de alto valor en efectivo facilita el rastreo de recursos de procedencia ilícita y garantiza la recaudación tributaria sobre ventas no declaradas.
- Reducción de costos de emisión y seguridad: Imprimir, transportar y custodiar toneladas de papel moneda en camiones blindados hacia sucursales y cajeros automáticos representa un costo millonario para el Estado y las instituciones financieras.
Si realizas transferencias digitales de forma habitual en lugar de usar billetes, revisa nuestra guía sobre los conceptos de pago en SPEI y palabras a evitar ante el SAT.
La resistencia en las calles: Las protestas de comerciantes por la Ley de Economía Digital
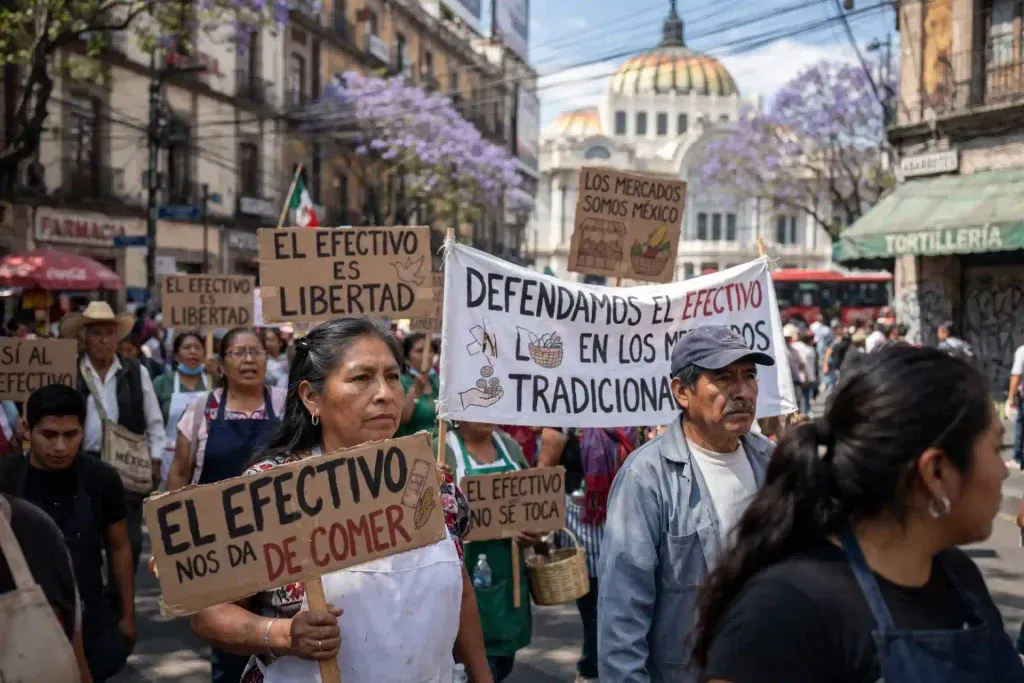
El camino hacia la digitalización total enfrenta una fuerte resistencia social. Las movilizaciones de locatarios de mercados públicos —como los carniceros y comerciantes del Mercado de San Juan que bloquearon la Calzada Ignacio Zaragoza en la CDMX— visibilizan las grietas del proyecto:
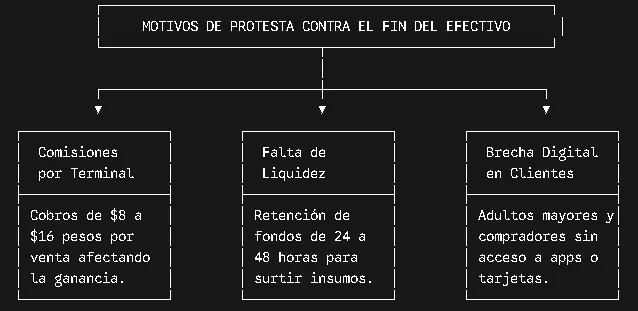
- El impacto de las comisiones: En productos de la canasta básica con márgenes de ganancia estrechos, pagar comisiones por cada cobro con tarjeta implica reducir la utilidad del comerciante o subir el precio al consumidor final.
- Falta de liquidez para el surtido diario: Quienes compran de madrugada en la Central de Abasto necesitan efectivo inmediato para pagar a proveedores que no aceptan pagos electrónicos ni transferencias a plazo.
- Exclusión de compradores vulnerables: Un segmento amplio de la población adulta mayor o personas en zonas vulnerables carece de teléfonos inteligentes con datos móviles para realizar transacciones en el mostrador.
CoDi y DiMo: Las herramientas de Banxico para sustituir el efectivo sin comisiones
Para acelerar la salida del billete físico sin perjudicar a los pequeños negocios con tarifas de terminales privadas, el Banco de México ha implementado infraestructura pública totalmente gratuita:
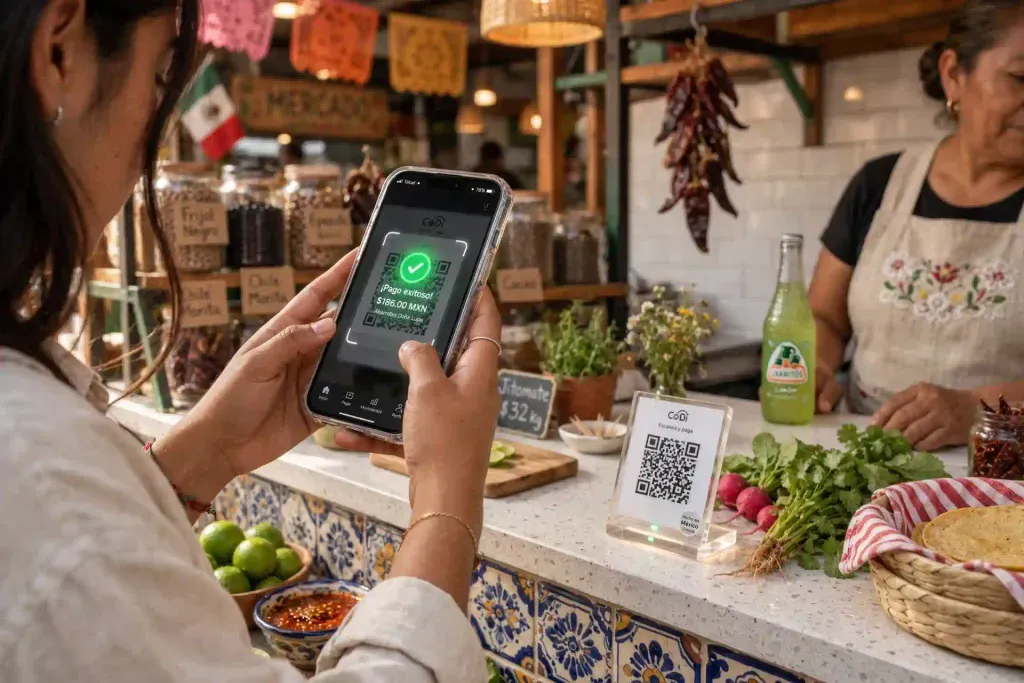
- CoDi (Cobro Digital): Permite cobrar y pagar escaneando un código QR desde la aplicación bancaria en cuestión de segundos, sin cobrar comisión por procesamiento de pago.
- DiMo (Dinero Móvil): Facilita el envío de dinero asociando únicamente el número celular del comerciante a su cuenta de débito, haciendo que pagar en una miscelánea sea tan sencillo como enviar un mensaje de texto.
Sin embargo, la falta de difusión y la desconfianza respecto a si estos cobros generarán alertas de fiscalización al momento de ingresar el dinero a las cuentas siguen frenando su adopción masiva. Para conocer cómo supervisa la autoridad los movimientos de dinero, consulta nuestro análisis sobre el límite de depósitos en efectivo en México y avisos al SAT.
¿Realmente desaparecerá el papel moneda en México?
La respuesta corta es: no en el corto plazo. Aunque la meta del sistema financiero es reducir al mínimo el uso de monedas y billetes, la realidad económica del país —donde más del 50% de la población trabaja en el sector informal— obliga a que la transición sea progresiva y de convivencia mixta.
El efectivo seguirá siendo el medio de pago dominante para compras menores, tianguis y transporte público durante los próximos años. No obstante, aprender a utilizar las plataformas de rendimiento digital y las transferencias seguras te permitirá proteger tu dinero de la inflación y adaptarte sin contratiempos a las nuevas reglas financieras. Para comparar dónde conviene guardar tu dinero digital, lee nuestra comparativa sobre Cetes Directo vs. Cajitas Fintech y rendimientos de ahorro.