La llegada del aguinaldo representa uno de los momentos financieros más esperados del año para los trabajadores en México. Sin embargo, entre las compras navideñas, los festejos de fin de año y las ofertas de temporada, es habitual que este ingreso extraordinario se esfume en cuestión de días, dejando la economía familiar vulnerable ante la inevitable “Cuesta de Enero” y los ajustes inflacionarios de inicio de año.
Administrar tu aguinaldo de forma estratégica no significa eliminar los festejos o privarte de compras, sino distribuir el dinero con un método claro que proteja tu estabilidad financiera. A continuación, te presentamos cómo aplicar la regla de distribución 50/30/20, los pasos para liquidar deudas de alto interés y las mejores alternativas para hacer crecer tus prestaciones antes de que termine el año.
Resumen operativo: Distribución estratégica del Aguinaldo 2026
| Porcentaje | Destino del dinero | Objetivo financiero |
|---|---|---|
| 50% del total | Saneamiento financiero y compromisos prioritarios | Pago de deudas de tarjeta de crédito, créditos personales y gastos fijos de inicio de año (predial, agua, tenencia). |
| 30% del total | Compras de temporada y disfrute personal | Regalos navideños, cena de fin de año, viajes cortos o compras planificadas. |
| 20% del total | Fondo de emergencia e inversión de rendimiento | Creación de colchón financiero o inversión en instrumentos de renta fija. |
| Enlace de referencia | Manejo de inversiones y ahorro. | Consulta nuestra comparativa sobre Cetes Directo vs. Cajitas Fintech y rendimientos de ahorro. |
La regla 50/30/20 adaptada al pago del aguinaldo
Para evitar gastar el dinero de manera impulsiva, los especialistas en finanzas personales recomiendan fragmentar el depósito total del aguinaldo en tres rubros principales desde el primer día en que lo recibes:
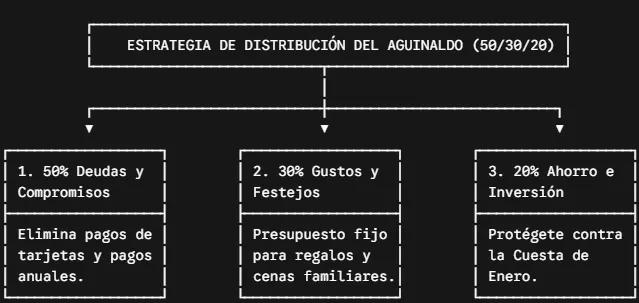
Paso 1: 50% para eliminar deudas y preparar gastos de enero
Dedica la mitad de tu aguinaldo a reducir o liquidar pasivos. Ataca primero las deudas que generen los intereses más altos, como las tarjetas de crédito o préstamos personales. Asimismo, reserva una fracción para los pagos anuales inevitables del primer trimestre (impuesto predial, tenencia vehicular, seguro del auto o colegiaturas).
Paso 2: 30% para compras navideñas y entretenimiento
Establece un límite estricto para los gastos de temporada. Hacer una lista cerrada de regalos y planificar el menú de las cenas de Navidad y Año Nuevo evitará que realices compras de pánico a precios elevados durante la última semana de diciembre.
Paso 3: 20% para fondo de reserva e inversión
Destinar una quinta parte de tus prestaciones a un fondo de ahorro garantiza que no inicies el ciclo anual con la necesidad de recurrir a empeños o préstamos con tasas abusivas.
Si realizas transferencias digitales entre tus distintas cuentas para separar tu ahorro o saldar tarjetas, asegúrate de utilizar los conceptos adecuados revisando nuestro manual sobre conceptos de pago en SPEI y palabras a evitar ante el SAT.
Estrategias clave para saldar deudas de tarjeta de crédito
Si arrastras saldos pendientes en tus tarjetas de crédito bancarias, el aguinaldo es la mejor herramienta para recuperar el control de tus finanzas:
- Aplica el método avalancha: Ordena tus deudas de mayor a menor tasa de interés (CAT). Destina el dinero sobrante del aguinaldo a liquidar la deuda con la tasa más destructiva mientras mantienes los pagos mínimos en las demás.
- Evita la trampa de pagar solo el mínimo: Abonar únicamente el pago mínimo de tu tarjeta prolonga la deuda por años debido al costo de los intereses acumulados. Usar tu aguinaldo para hacer un pago de capital reduce directamente el saldo insoluto.
Si tus cuentas han experimentado bloqueos preventivos o restricciones por movimientos atípicos durante el año, puedes consultar los pasos de regularización en nuestra guía sobre cuentas bancarias bloqueadas por el banco o el SAT.
Dónde poner a trabajar tu aguinaldo para hacer crecer tu dinero
Dejar el dinero del aguinaldo detenido en una cuenta de débito tradicional expone tu capital a la pérdida de poder adquisitivo por inflación y al riesgo de gastarlo en compras no planificadas. Existen alternativas reguladas en México con liquidez diaria o a plazo fijo:
- Cetesdirecto: Instrumento respaldado por el Gobierno Federal que permite invertir desde $100 pesos a plazos de 28 días, 3 meses o 1 año con tasas seguras de rendimiento.
- Cajitas y cuentas Fintech reguladas (Sofipos): Plataformas que ofrecen tasas atractivas con liquidez de 24 horas y protección por el fondo de seguro de depósito hasta por 25,000 UDIS.
Al gestionar transferencias masivas hacia tus plataformas de ahorro o liquidar servicios antes de fin de año, recuerda verificar los plazos de acreditación siguiendo las pautas de nuestra nota sobre cuánto tarda una transferencia SPEI y cómo rastrearla en Banxico.
Checklist preventivo para superar la Cuesta de Enero sin endeudarte
No comprometas tus ingresos futuros: Evita contratar promociones a meses sin intereses si la suma de tus mensualidades vigentes supera el 30% de tu sueldo quincenal.
Anticipa tus compras del super: Adquiere los productos no perecederos para las cenas navideñas a mediados de noviembre antes de que los precios suban por la demanda de fin de año.
Revisa las deducciones fiscales: Conserva las facturas electrónicas (CFDI) de tus gastos médicos o colegiaturas realizados durante el año para aprovecharlos en tu próxima declaración anual. Para conocer los límites de depósitos e ingresos no gravables, consulta nuestro análisis sobre el límite de depósitos en efectivo en México ante el SAT.