Descubrir que tu tarjeta de débito es rechazada en la caja de un comercio o intentar ingresar a la aplicación móvil de tu banco y encontrar un mensaje de “cuenta inmovilizada” o “acceso restringido” es una de las situaciones más estresantes en el sistema financiero.
En México, la congelación o inmovilización de fondos no ocurre de la nada ni al azar. Responde a procedimientos regulados por el Código Fiscal de la Federación (CFF), la Ley de Instituciones de Crédito y las disposiciones de la Comisión Nacional Bancaria y de Valores (CNBV). A continuación, te explicamos la diferencia entre un bloqueo bancario preventivo y un embargo fiscal, las razones que lo desencadenan y el protocolo legal para recuperar el acceso a tus recursos.
Resumen operativo: Tipos de inmovilización de cuentas
| Tipo de Bloqueo | Entidad Ejecutora | Causa Principal | Vía de Solución |
|---|---|---|---|
| Bloqueo preventivo (PLD / KYC) | Banco emisor (BBVA, Banorte, Nu, etc.). | Datos desactualizados, movimientos inusuales o alertas en SPEI. | Presentar identificación oficial y comprobante de domicilio en sucursal o app. |
| Inmovilización de depósitos | SAT / Autoridad Fiscal. | Créditos fiscales firmes no pagados o buzón tributario no localizado. | Aclaración en portal del SAT, pago de adeudo o garantía de crédito. |
| Lista de Personas Bloqueadas | UIF / CNBV. | Investigaciones por presunto lavado de dinero o delitos financieros. | Solicitud de audiencia de defensa ante la Unidad de Inteligencia Financiera. |
| Contexto general | Regulación bancaria integral. | Para evitar bloqueos por conceptos, revisa las palabras prohibidas en conceptos de pago SPEI. | — |
Bloqueo del banco vs. Inmovilización del SAT: ¿Cuál es la diferencia?
Antes de iniciar cualquier trámite, es vital identificar quién ordenó la restricción de tu dinero:
A. Bloqueo administrativo del banco
Ocurre cuando la institución financiera detecta irregularidades operativas. El banco no busca quedarse con tu dinero, sino proteger la cuenta o cumplir con normas de la CNBV.
- Causas comunes: Inactividad prolongada de la cuenta (más de 3 años), vencimiento de tu credencial para votar (INE) registrada en la base de datos (normativa Know Your Customer o KYC), o patrones atípicos de transferencias que superan los rangos declarados en tu apertura.
- Si el bloqueo ocurrió tras intentar rastrear un pago demorado, recuerda verificar primero el estado técnico del movimiento en nuestra nota sobre cuánto tarda en reflejarse una transferencia SPEI y cómo rastrearla en Banxico.
B. Inmovilización de depósitos por el SAT
Tiene sustento en el Artículo 156-Bis del Código Fiscal de la Federación. Es una medida precautoria dictada por el SAT cuando un contribuyente tiene créditos fiscales (adeudos de impuestos, multas o recargos) notificadas y firmes que no han sido pagadas ni garantizadas en los plazos legales. La autoridad ordena a la CNBV la inmovilización de los fondos necesarios para cubrir el monto del adeudo.
Principales causales que detonan el congelamiento de fondos
Las alertas del sistema financiero se activan ante situaciones muy concretas:
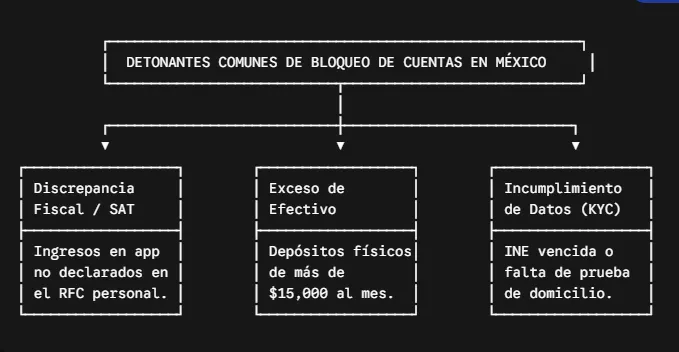
Discrepancia fiscal e ingresos no declarados: Si declaras ante el SAT que no tienes ingresos o que ganas $8,000 pesos mensuales, pero tus cuentas bancarias reciben constantes depósitos de terceros por $50,000 pesos, la autoridad fiscal puede iniciar facultades de comprobación. Para entender cómo mide el fisco los movimientos físicos, consulta nuestra guía sobre el límite de depósitos en efectivo y avisos automáticos al SAT.
Conceptos de pago comprometidos en SPEI: El uso de palabras prohibidas o chistes en los conceptos de transferencias interbancarias activa los algoritmos de Prevención de Lavado de Dinero (PLD) del banco, congelando de inmediato la cuenta emisora y receptora.
Intentos de reversión por transferencias erróneas: Si recibes un dinero que no te pertenecía y te niegas a mediar la devolución solicitada por el banco emisor, la institución puede restringir preventivamente tu saldo hasta esclarecer la reclamación. (Aprende más sobre las reglas de reembolso en la nota sobre qué hacer ante una transferencia por error en BBVA, Banorte o Nu).
Paso a paso para desbloquear tu cuenta bancaria
Si tu cuenta ha sido inmovilizada, sigue este protocolo de resolución según el tipo de origen:
Si el bloqueo es directamente con el BANCO:
- Acude a sucursal o contacta a soporte oficial: Lleva tu identificación oficial vigente (INE o Pasaporte), RFC impreso de la Cédula de Identificación Fiscal y un comprobante de domicilio reciente (no mayor a 3 meses).
- Solicita la actualización del expediente de identificación (KYC): En más del 60% de los casos administrativos, la firma de la actualización de datos biométricos y la entrega de documentos reactiva la cuenta en un lapso de 24 a 48 horas.
- Aclaración por transacciones inusuales: Si el bloqueo fue por un monto atípico recibido, el banco te solicitará comprobar el origen legítimo del dinero mediante contratos, facturas (CFDI), comprobantes de venta o estados de cuenta previos.
Si el congelamiento proviene del SAT:
- Ingresa a tu Buzón Tributario: Revisa las notificaciones pendientes en el portal oficial del SAT para identificar el folio de requerimiento o el crédito fiscal omitido.
- Genera una solicitud de aclaración o pago: A través del apartado de “Mi Portal” en el sitio del SAT, puedes generar la línea de captura para saldar el adeudo o solicitar una aclaración adjuntando las pruebas que demuestren que el impuesto fue pagado previamente.
- Acude a PRODECON: Si consideras que el embargo de tu cuenta es improcedente o viola tus derechos, la Procuraduría de la Defensa del Contribuyente (PRODECON) ofrece asesoría legal y representación gratuita para solicitar el levantamiento de la medida ante el SAT.
Recomendaciones preventivas para proteger tus finanzas
Para evitar sorpresas con inmovilizaciones de capital en momentos de urgencia, ten en cuenta estas tres reglas de oro:
- No mantengas todo tu capital en una sola institución: Contar con cuentas en al menos dos instituciones distintas (por ejemplo, un banco tradicional y una entidad de tecnología financiera) te brinda liquidez operativa ante cualquier eventualidad o fallo de sistema.
- Mantén tu información fiscal sincronizada: Asegúrate de que el domicilio registrado en tu RFC ante el SAT coincida con el comprobante que le entregas a tu banco.
- Consulta el marco normativo completo: Para conocer todos los límites de envío, horarios y esquemas de protección del dinero digital en México, consulta la guía definitiva de transferencias bancarias en México.